
Le mobile money est devenu l’un des services financiers les plus utiles du continent africain. Il permet d’envoyer de l’argent, de payer des achats, de recharger un téléphone ou de régler des services sans passer par une agence bancaire. Dans de nombreux pays, il s’est imposé parce qu’il est simple d’accès, rapide et adapté aux usages quotidiens, y compris dans les zones où l’offre bancaire reste limitée.
Ce fonctionnement explique pourquoi le sujet mobile money en Afrique attire autant l’attention. Les portefeuilles électroniques ont transformé la manière dont les particuliers, les petits commerçants, les travailleurs indépendants et les familles à distance gèrent leurs paiements. Sur le continent, le mobile money n’est plus un service d’appoint. Il fait partie de l’infrastructure du quotidien, au même titre qu’un réseau téléphonique ou qu’une connexion internet mobile.
Selon We Are Tech Africa, l’Afrique a atteint en 2024 1,1 milliard de comptes Mobile Money enregistrés, soit 53 % du nombre mondial, pour 81 milliards de transactions. Ces ordres de grandeur montrent une réalité simple : le mobile money n’est plus une tendance, c’est un usage de masse.
Mobile money en Afrique : de quoi parle-t-on exactement ?
Le mobile money désigne un service financier accessible depuis un téléphone mobile, généralement via une application, un code USSD ou une carte SIM liée à un compte de paiement. L’utilisateur peut déposer de l’argent sur son portefeuille numérique, envoyer des fonds, effectuer un paiement chez un commerçant ou retirer du cash via un agent agréé. Le principe est différent d’un compte bancaire classique, même si les services peuvent se compléter.
La force du mobile money tient à sa simplicité d’accès. Un smartphone n’est pas toujours nécessaire. Dans de nombreux marchés africains, un téléphone basique suffit pour enregistrer une opération. Cette accessibilité a permis à des millions de personnes de passer d’une économie presque entièrement liquide à des paiements plus tracés et plus pratiques. Pour beaucoup d’usagers, la logique est évidente : moins de déplacements, moins d’attente, plus de rapidité dans les transferts.
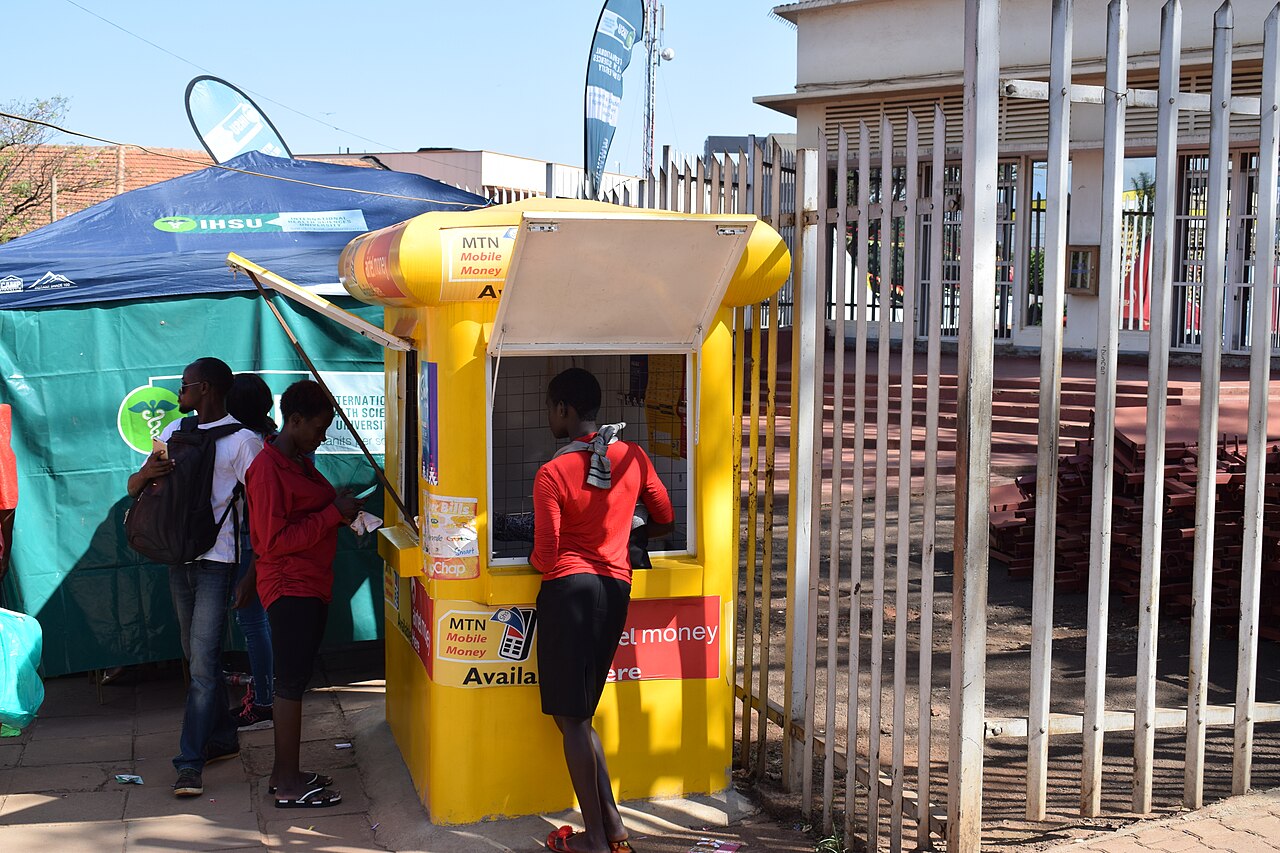
Le succès du service repose aussi sur un maillage physique dense. Les agents de dépôt et de retrait jouent un rôle central. Ils servent de points d’entrée et de sortie entre le cash et le portefeuille numérique. Ce réseau de proximité est l’une des raisons pour lesquelles le mobile money a pu se diffuser si vite dans les villes comme dans les petites localités. Il ne demande pas une agence bancaire à proximité, seulement un agent accessible et un numéro enregistré.
Cette architecture a donné naissance à plusieurs usages concrets. Les familles reçoivent de l’argent de proches installés dans une autre ville ou à l’étranger. Les artisans encaissent leurs ventes. Les chauffeurs de moto-taxi et de taxi gèrent des petits paiements sans manipuler de grosses sommes. Les marchands règlent certains fournisseurs. Les étudiants paient des frais du quotidien. Le mobile money n’est donc pas seulement un outil de transfert, c’est un moyen de circulation de l’argent adapté aux réalités locales.
Les principaux services proposés par le mobile money
Le cœur du service est souvent le même d’un opérateur à l’autre, mais les fonctions disponibles varient selon les pays et les partenariats. Pour s’y retrouver, il faut regarder les usages pratiques plutôt que le discours commercial. Les services les plus répandus se regroupent autour de quelques fonctions clés.
| Service | Usage concret | Intérêt principal |
|---|---|---|
| Dépôt et retrait | Convertir du cash en solde numérique, puis revenir au cash si besoin | Passer facilement d’un usage liquide à un usage digital |
| Transfert d’argent | Envoyer des fonds à un proche, un fournisseur ou un collaborateur | Rapidité et praticité au quotidien |
| Paiement marchand | Régler des achats chez un commerçant ou un service partenaire | Réduire les manipulations de billets |
| Recharge téléphonique | Ajouter du crédit ou acheter un forfait | Gagner du temps et centraliser les dépenses |
| Paiement de factures | Régler eau, électricité, télévision, internet ou autres services | Éviter les files d’attente et garder une trace |
Le transfert d’argent reste l’usage le plus connu. Il sert à soutenir une famille, payer un loyer, envoyer une avance ou gérer une dépense urgente. Dans les pays où les déplacements coûtent du temps et de l’argent, cette fonction change le quotidien. Le bénéficiaire reçoit souvent l’argent en quelques instants, puis peut choisir de le conserver sur son portefeuille ou de le retirer chez un agent.
Le paiement marchand prend aussi de l’ampleur, en particulier chez les petits commerçants. L’intérêt est double : le client paie sans espèces, et le vendeur réduit la gestion du cash. Dans certains contextes, cela facilite le suivi de l’activité, notamment pour les vendeurs qui souhaitent connaître plus précisément leurs encaissements journaliers. Là encore, tout dépend du niveau d’équipement local et de l’acceptation par les commerçants.
Le paiement de factures est un autre pilier. Beaucoup d’utilisateurs apprécient de pouvoir régler une facture récurrente depuis leur téléphone, sans se rendre dans un point de paiement physique. Cela évite des déplacements et donne une trace de l’opération. Pour les ménages comme pour les petites structures, cette automatisation partielle simplifie l’organisation mensuelle.
Au-delà de ces fonctions de base, certaines plateformes ajoutent des services plus avancés : épargne, microcrédit, assurance simple, achats de contenus numériques ou transferts transfrontaliers. Ces options ne sont pas uniformes dans toute l’Afrique. Elles dépendent du cadre réglementaire, des partenariats techniques et du niveau de maturité du marché local.
Opérateurs, réseaux et modèles d’accès
Le paysage du mobile money en Afrique est composé d’opérateurs télécoms, de banques, d’établissements de paiement et d’acteurs spécialisés dans les transferts. Selon les pays, les marques les plus connues ne sont pas les mêmes, mais certaines dominent largement leurs marchés respectifs. L’utilisateur n’a pas besoin de connaître la structure juridique de chaque acteur pour utiliser le service, mais comprendre le modèle aide à mieux choisir.
Dans plusieurs pays, les grands groupes télécoms ont lancé les plateformes les plus visibles. C’est le cas de solutions comme M-Pesa, MTN Mobile Money ou Airtel Money, qui se sont imposées par la taille de leurs réseaux et la densité de leurs agents. Leur avantage principal tient à l’adossement à une base importante de clients mobiles et à une présence terrain souvent plus large que celle des banques traditionnelles.
Le modèle d’accès repose généralement sur trois éléments : un numéro de téléphone, un portefeuille enregistré et un point de cash-in/cash-out. Le point d’entrée peut être une boutique d’agent, une agence partenaire ou, selon les pays, une interface numérique plus large. Une fois le compte activé, l’utilisateur effectue ses opérations depuis le menu USSD, l’application mobile ou parfois un canal web.
La qualité du réseau d’agents joue un rôle décisif. Un service peut être très connu, mais s’il manque d’agents fiables dans une zone donnée, l’expérience utilisateur se dégrade immédiatement. Pour une personne qui vit hors des grands centres, la disponibilité d’un agent reste souvent plus importante que la sophistication de l’application. C’est l’une des spécificités du mobile money africain : la technologie seule ne suffit pas, elle doit être soutenue par un maillage physique solide.
Le cadre de coopération entre opérateurs télécoms, banques et régulateurs influence aussi la maturité du marché. Quand les partenariats sont fluides, les services se multiplient et les interconnexions progressent. Quand les règles restent fragmentées, les usages restent plus limités. C’est pourquoi le mobile money n’a pas évolué de façon identique partout. Certains pays ont pris de l’avance sur les paiements marchands, d’autres sur les transferts, d’autres encore sur les services financiers plus poussés.
Il faut également distinguer le portefeuille mobile money du simple service de transfert d’argent. Certains acteurs sont centrés sur les remises et les paiements, d’autres proposent un écosystème plus large avec des services additionnels. Pour l’usager, la bonne question n’est pas seulement « quel opérateur est le plus grand ? », mais « lequel est le plus utile là où je vis, là où je paie, et là où mes proches reçoivent l’argent ? ».
Comment utiliser le mobile money au quotidien
L’utilisation du mobile money est généralement rapide, mais elle gagne à être comprise étape par étape pour éviter les erreurs. La première étape consiste à s’inscrire auprès d’un opérateur ou d’un agent autorisé. L’enregistrement demande en général un numéro de téléphone actif et un document d’identité, selon les règles locales. Une fois le compte ouvert, l’utilisateur reçoit un accès au portefeuille numérique.
Pour déposer de l’argent, l’utilisateur se rend chez un agent ou utilise un partenaire autorisé. Il remet du cash et le montant est crédité sur son portefeuille. Cette opération est souvent appelée cash-in. Pour retirer, la logique inverse s’applique : l’utilisateur initie la demande depuis son téléphone, puis retire la somme correspondante chez l’agent. C’est ce pont entre argent liquide et argent numérique qui rend le service utile dans des économies où le cash reste dominant.
Pour envoyer de l’argent, il faut généralement saisir le numéro du bénéficiaire, le montant et valider avec un code secret. Cette étape doit être faite avec soin. Une erreur de numéro peut envoyer les fonds à un autre destinataire. Avant de confirmer, mieux vaut vérifier le contact, le nom affiché s’il apparaît, et le montant exact. Cette discipline simple évite bien des litiges.
Le paiement chez un commerçant suit un processus proche. Le client scanne un code, saisit un numéro marchand ou confirme une demande de paiement. Dans les marchés urbains, les boutiques, les services de transport ou les petites enseignes, ce geste devient courant dès lors que le commerçant affiche clairement ses références de paiement. Plus le système est lisible, plus l’adoption progresse.
Pour les utilisateurs réguliers, quelques réflexes améliorent l’expérience. Il faut garder le code PIN confidentiel, vérifier les notifications de transaction, conserver les reçus numériques et utiliser uniquement des agents identifiables. Il est aussi prudent de vérifier les frais appliqués avant une opération importante, car ils varient d’un opérateur à l’autre et parfois selon le montant ou la destination.
Les voyageurs africains ou les membres de la diaspora ont tout intérêt à comprendre les limites du service local. Un portefeuille mobile money n’est pas toujours interopérable entre pays. Certains transferts transfrontaliers existent, mais ils ne sont pas universels. Avant d’envoyer de l’argent d’un pays à un autre, il faut vérifier le corridor disponible, la monnaie de réception, les frais et les limites de transaction. Cette vérification est essentielle pour éviter les mauvaises surprises.
Dans la vie quotidienne, le mobile money peut servir à tout organiser autour d’un même point de paiement. Une personne peut recevoir son salaire partiel, payer son transport, acheter du crédit téléphonique, régler une facture et envoyer un petit montant à un parent, le tout depuis le même téléphone. C’est cette continuité d’usage qui explique son succès. Le service n’est pas spectaculaire. Il est surtout utile, concret et répétitif.
Avantages, limites et points de vigilance
Le premier avantage est l’accessibilité. Le mobile money permet à des personnes sans compte bancaire classique de disposer d’un outil de paiement et de transfert. Dans des zones où la densité bancaire reste faible, cette alternative réduit la dépendance aux espèces et simplifie les échanges. C’est aussi un service adapté aux faibles montants, ce qui correspond à une grande partie des transactions quotidiennes.
Le deuxième avantage tient à la rapidité. Beaucoup d’opérations se font en quelques secondes. Pour une famille qui dépend d’un envoi urgent ou pour un commerçant qui veut encaisser sans délai, ce gain de temps change la gestion de la journée. La rapidité vaut aussi pour les paiements récurrents, surtout quand l’utilisateur maîtrise le menu de son opérateur.
Le troisième avantage concerne la traçabilité. Chaque transaction laisse une trace, ce qui peut aider à suivre ses dépenses et à retrouver un paiement. Cette dimension est utile pour les particuliers, mais aussi pour les petits professionnels qui ont besoin d’un minimum de visibilité sur leurs encaissements. Le service ne remplace pas une comptabilité complète, mais il apporte un début d’organisation.
Les limites existent toutefois. La première est celle des frais. Selon les opérateurs, le montant, le canal ou la destination, le coût d’une opération peut peser sur les petits transferts. La deuxième limite est liée à la couverture du réseau d’agents. Dans certaines zones, il peut être difficile de trouver un point de retrait fiable ou disponible au bon moment. La troisième concerne l’interopérabilité, encore inégale selon les pays et les marchés.
Il faut aussi rester vigilant face aux risques classiques du numérique. Les arnaques par message, les appels frauduleux et les demandes de code secret existent. Un opérateur sérieux ne demande pas le PIN d’un utilisateur par téléphone ou message. La prudence de base consiste à ne jamais partager ses identifiants, à vérifier l’expéditeur d’un message et à ne valider aucune opération sous pression. Dans ce domaine, la vigilance individuelle reste déterminante.
La qualité du service dépend enfin de la fiabilité technique. Une application peut être intuitive, mais si le réseau est instable ou si les serveurs sont indisponibles aux heures de pointe, l’usage se complique. Les opérateurs les plus solides sont généralement ceux qui combinent couverture, agent network, simplicité des parcours et support client réactif. Pour l’usager, la réputation locale compte souvent autant que la marque elle-même.
Pourquoi le mobile money compte autant pour l’Afrique d’aujourd’hui
Le mobile money a pris de l’ampleur parce qu’il répond à une réalité concrète : beaucoup d’échanges économiques se font à petite ou moyenne échelle, entre personnes, familles, commerçants et indépendants. Il s’insère dans une économie mobile, flexible et très relationnelle. Là où les infrastructures bancaires sont parfois éloignées, le téléphone devient un point d’accès pratique à des services financiers de base.
Cette évolution a aussi un impact sur les habitudes de paiement. Plus les gens utilisent le mobile money, plus ils s’habituent à régler sans cash, à conserver des traces de leurs transactions et à s’appuyer sur un service instantané. Cela ne signifie pas la disparition des espèces. Le cash reste important dans beaucoup de contextes. Mais le mobile money ajoute une couche de souplesse qui manquait souvent dans les usages quotidiens.
Le sujet compte également pour les échanges entre pays africains et pour les relations avec la diaspora. Quand un service permet d’envoyer de l’argent vers un pays voisin ou de financer un proche à distance, il devient un relais économique. Les montants envoyés servent à des besoins concrets, du transport aux dépenses familiales, en passant par les petites activités commerciales. C’est pourquoi le mobile money n’est pas seulement un produit télécom ou un service de paiement : c’est un instrument de circulation monétaire.
Des analyses de marché soulignent d’ailleurs le poids déjà atteint par ce secteur. Forbes Afrique rappelle, dans un dossier consacré au sujet, que le mobile money est devenu une success-story africaine, avec des volumes de transactions et des valeurs combinées qui illustrent son importance croissante. Voir : https://forbesafrique.com/mobile-money-en-afrique-une-success-story-africaine/.
À l’échelle du quotidien, la logique reste pourtant très simple. Quand un service permet d’envoyer 5 000 francs à un parent, de payer un commerçant sans chercher de monnaie, ou de régler une facture depuis un téléphone, il répond à un besoin immédiat. C’est cette utilité répétée, plus que n’importe quel effet d’annonce, qui explique la place du mobile money en Afrique aujourd’hui.
Pour un lecteur qui découvre le sujet, la bonne approche consiste à retenir trois idées. D’abord, le mobile money est un portefeuille numérique lié au téléphone et adossé à un réseau d’agents. Ensuite, ses usages principaux sont le dépôt, le retrait, le transfert, le paiement et la recharge. Enfin, son intérêt dépend du pays, de l’opérateur, des frais et de la proximité du réseau. Avec ces repères, il devient plus facile de choisir le bon service et de l’utiliser de façon efficace au quotidien.